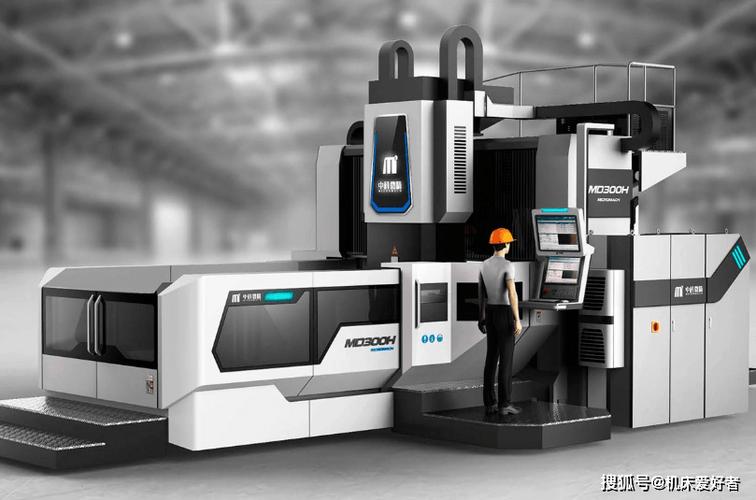
引言\n\n中国制造业在过去四十年间实现了举世瞩目的跨越式发展,从劳动密集型组装到资本密集型生产,再到如今向技术密集型与智能化方向加速转型。在这一宏大进程中,数控机床作为“工业母机”,始终扮演着衡量一国制造能力的核心标尺。尽管中国在中低端数控机床领域已具备显著规模优势,但在高端数控机床(如五轴联动加工中心、高精度多轴车铣复合机床、超精密数控磨床等)方面,仍面临核心技术受制、关键零部件依赖进口、整机可靠性与精度保持性不足等严峻挑战。本文旨在梳理中国制造崛起对数控机床的需求驱动,剖析高端领域面临的结构性瓶颈,并基于当前技术演进与产业政策,探讨未来五到十年可预测的数控机床制造趋势。\n\n## 一、中国制造崛起倒逼数控机床升级\n\n### 1.1 从“世界工厂”到“智造强国”\n\n中国连续多年保持全球最大机床消费国和生产国地位。汽车、航空航天、模具、工程机械、电子3C等行业的旺盛需求,直接推动了数控机床市场的膨胀。随着人口红利减弱、客户对精度与交付周期要求提升,传统半自动或低端数控机床已无法满足柔性化、个性化生产需求。制造业整体向高端化、智能化、绿色化演进,对数控机床的加工精度、、速度、复合程度与联网能力提出了更高要求。\n\n### 1.2 自主可控产业链的国家战略\n\n“中国制造2025”明确将高档数控机床和基础制造装备列为十大重点领域之一。受国际地缘政治、贸易摩擦及技术封锁影响,关键功能部件(如高速主轴、精密滚珠丝杠、直线导轨、数控系统)和高端工业软件的“卡脖子”问题凸显。推动数控机床产业链自主安全,成为保障国防军工、航空航天等战略行业安全的基础。\n\n## 1.3 高端数控机床的突出短板\n\n- 数控系统:发那科、西门子、海德汉等外资品牌占据国内高端市场约80%以上份额。国产系统(如华中数控、广州数控、科德数控)虽在五轴平台上取得进展,但在多通道、高速高精、五轴联动算法、总线实时性、可靠性等方面仍存差距。\n- 关键功能部件:高精密轴承、光栅尺、力矩电机、双摆铣头等严重依赖进口,导致整机成本高且供货受制。\n- 精度保持性与可靠性:国产高端机床在平均无故障时间、热变形补偿、长周期精度稳定性等方面,与国际先进水平有 2~3 代差距。\ - 工艺数据库与工业软件:CAM软件、切削仿真、自适应控制等领域,国外积累深厚,国产软件生态薄弱。\n\n## 二、可预测的数控机床制造未来趋势\n\n基于技术演进路径、产业政策导向以及市场需求变化,下文可资预测的未来趋势具备相当程度的可预见性。\n\n### 2.1 智能化与自主化:从“数控”到“智控”\n\n预测趋势:未来数控机床将普遍嵌入式 AI 芯片与工业互联网模块,实现自适应加工、工况自感知、故障自诊断、精度自补偿。传统 CNC 系统向“智能数控系统”升级,典型特征包括:\n\n预计到 2030 年,具备 AI 增强功能的智能数控系统将占据新出厂中高端机床的50%以上。, ### 2.2 五轴联动及多轴复合成为标配\n\n后破解五轴关键技术的企业将逐步扩大批量,五轴加工中心价格进一步低于进口。车铣复合、增减材复合制造设备将成为柔性与高效生产标配。技术发展路线将会沿加大规格适应性和精度方面(如静压转台及高刚性结构)双管齐下。可对用户形成大型结构件实现现场高效一体精密加工的完整能力。1,
2.3 互联互通与数字孪生\r——预测连接驱动全生命周期\r C NC* er成为制造物; CPS全部制造!程序单位集协同形成虚拟研发, 工厂。,人机操作系统—PC。在智能车间\
如若转载,请注明出处:http://www.jsnanguang.com/product/7.html
更新时间:2026-10-26 01:36:58