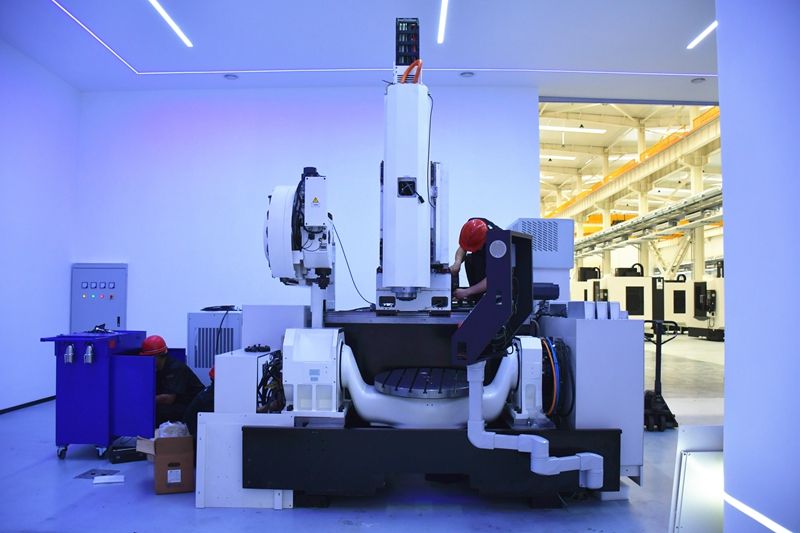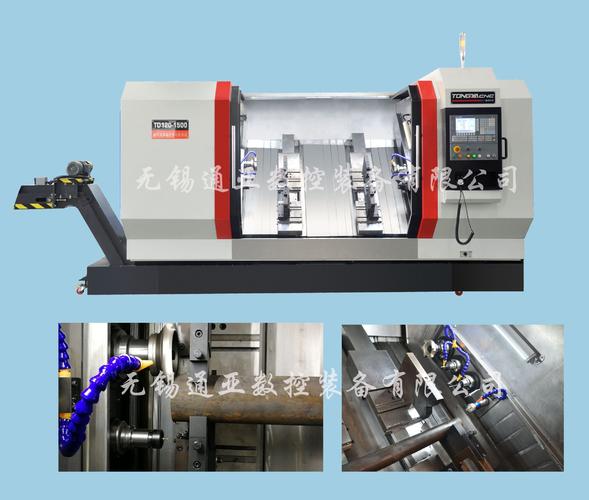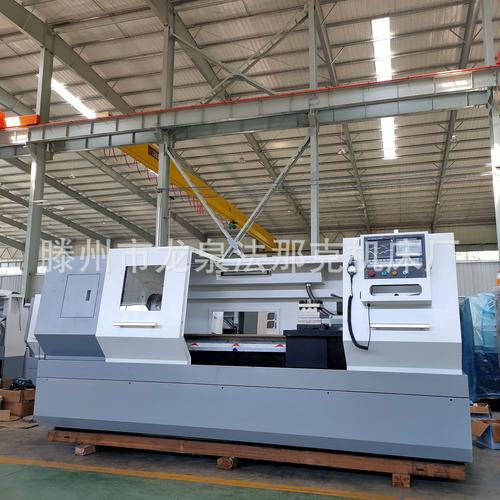
工业母机,即机床,是制造机器的机器,其技术水平直接体现了一个国家的工业实力。数控机床作为工业母机的核心,其产业链的完整性与竞争力关乎制造业的根基。当前,全球产业链重构与科技竞争加剧,我国数控机床产业链既面临挑战,也迎来突围的契机。
一、产业链全景:从上游零部件到下游应用
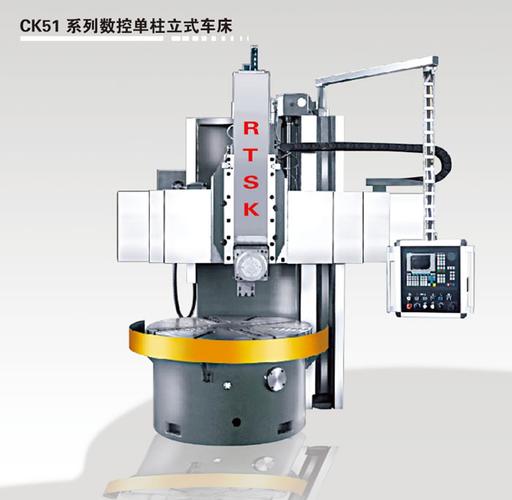
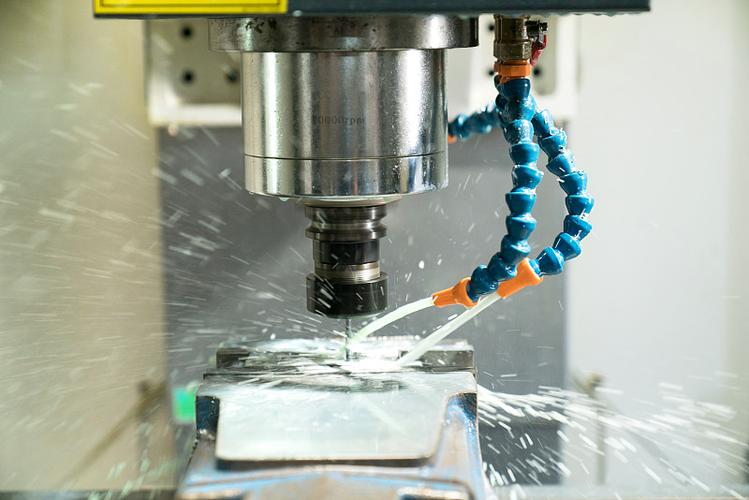
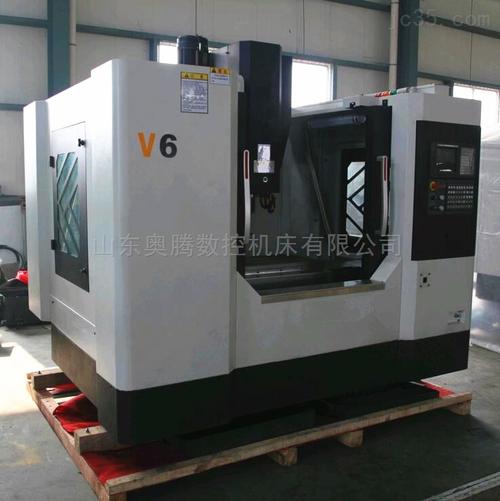
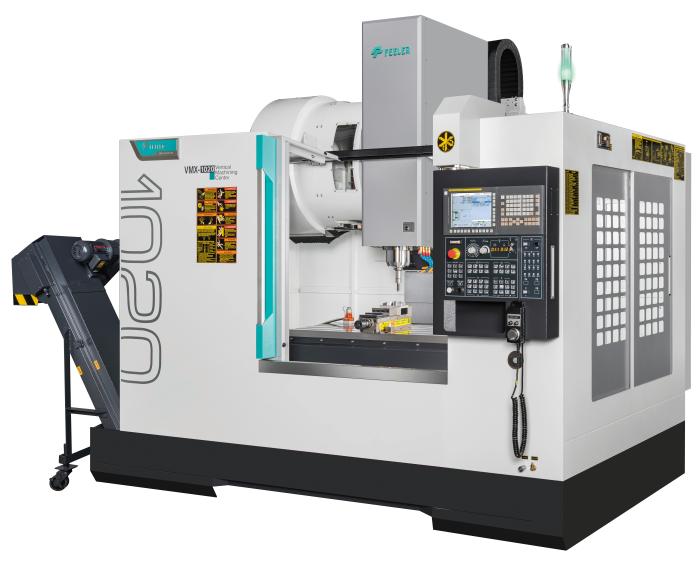
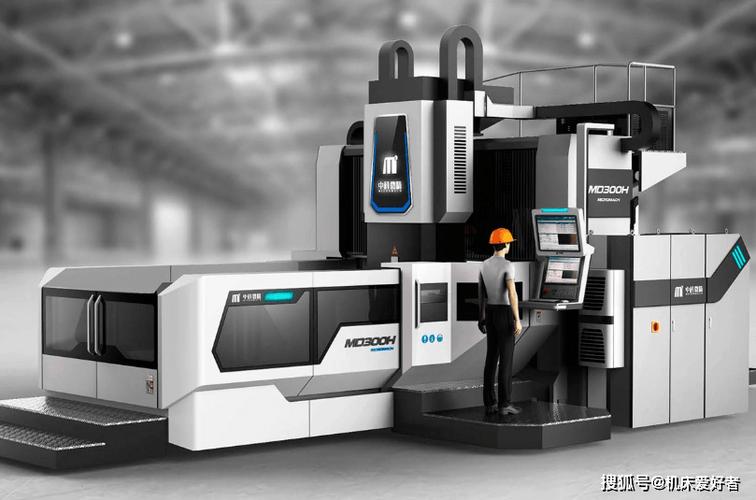
数控机床产业链上游涵盖基础材料、功能部件和数控系统。基础材料包括钢材、铸件等,其质量直接影响机床的刚性;功能部件如主轴、丝杠、导轨、刀库等,是机床的“关节”与“肌肉”;数控系统则是机床的“大脑”,负责运动控制与逻辑处理。中游为机床整机制造,分为金属切削机床(车床、铣床、磨床等)和金属成形机床(锻压、冲压设备)。下游应用于汽车、航空航天、模具、工程机械、3C电子等领域,需求各异。
二、突围方向:破解“卡脖子”难题
- 核心部件自主化:高端主轴、精密丝杠导轨、高性能伺服电机等长期依赖进口,是产业链的薄弱环节。突围需产学研协同攻关,突破材料、热处理、加工工艺瓶颈。例如,国产主轴在转速和精度上与国际先进水平仍有差距,需在轴承技术和动平衡工艺上持续改进。
- 数控系统国产化:发那科、西门子等国外品牌占据高端市场,国产数控系统在稳定性、复杂算法和生态建设上存在短板。突围路径包括:研发基于实时操作系统的开放平台,提升多轴联动和高速高精控制能力,并联合机床企业开展工艺验证,构建应用生态。
- 整机向高端跃升:国产机床在中低端市场具备优势,但高端五轴联动加工中心、精密磨床等仍大量进口。突破策略包括:对标国际先进机型,优化结构设计与热误差补偿,提升可靠性与精度保持性;发展柔性制造单元和智能生产线,满足下游个性化需求。
三、实践路径:补齐短板,锻造长板
- 建立创新联合体:鼓励机床企业、零部件供应商、高校和用户单位组建创新联合体,针对典型场景(如航空航天复杂零件加工)开展协同攻关。例如,针对钛合金加工刀具寿命短的问题,联合开发专用刀具与冷却工艺。
- 推进数字化转型:利用数字孪生、工业互联网等技术,提升机床的智能化水平。通过远程运维和预测性维护,降低故障率;利用加工过程仿真优化工艺参数,提高效率。建设机床产业链协同平台,实现供需对接与产能共享。
- 强化人才与标准:加强数控技术、机电一体化等专业人才培养,鼓励企业建立实训基地。推动国产数控系统接口标准、可靠性评价标准等制定,促进产业链互联互通。
- 政策与市场双轮驱动:落实首台(套)保险补偿机制,降低用户采用国产高端机床的风险;通过税收优惠支持企业研发投入。引导下游行业开放高端应用场景,以用促研,加速产品迭代。
四、
数控机床产业链的突围是一场持久战,需要上游材料与部件、中游整机、下游应用的全链条协同。唯有坚持自主创新、深化开放合作、夯实人才基础,才能逐步破解“卡脖子”环节,锻造产业长板,实现从“制造大国”迈向“制造强国”的跨越。工业母机的振兴,必将为中国制造业的高质量发展提供坚实支撑。